この記事はKOMOJUが提供しています。
KOMOJU(コモジュ)は個人から世界的大企業まで様々な事業者が利用している日本の決済プラットフォームです。
デジタルコンテンツは決済の完了とほぼ同時にコンテンツが提供され、後から取り消しや回収がしにくいという特性があります。そのため、通常の物販以上に不正利用やチャージバック(カード会社による決済の取り消し)のリスクに悩む事業者も少なくありません。
本記事では、デジタルコンテンツ決済に特有のリスクから、主な決済手段・課金方式の種類、決済代行会社を選ぶ際の比較ポイントまでを整理して解説します。
本記事では、非保持化が求められる背景や実現する方法、対応しない場合のリスク、対応するためのステップを解説します。
<この記事でわかること>
・デジタルコンテンツ決済は即時提供・返品不可という特性上、通常のEC以上に不正対策が重要
・主な決済手段は、クレジットカード決済、コンビニ決済、キャリア決済、電子マネー・QRコード決済の4つ
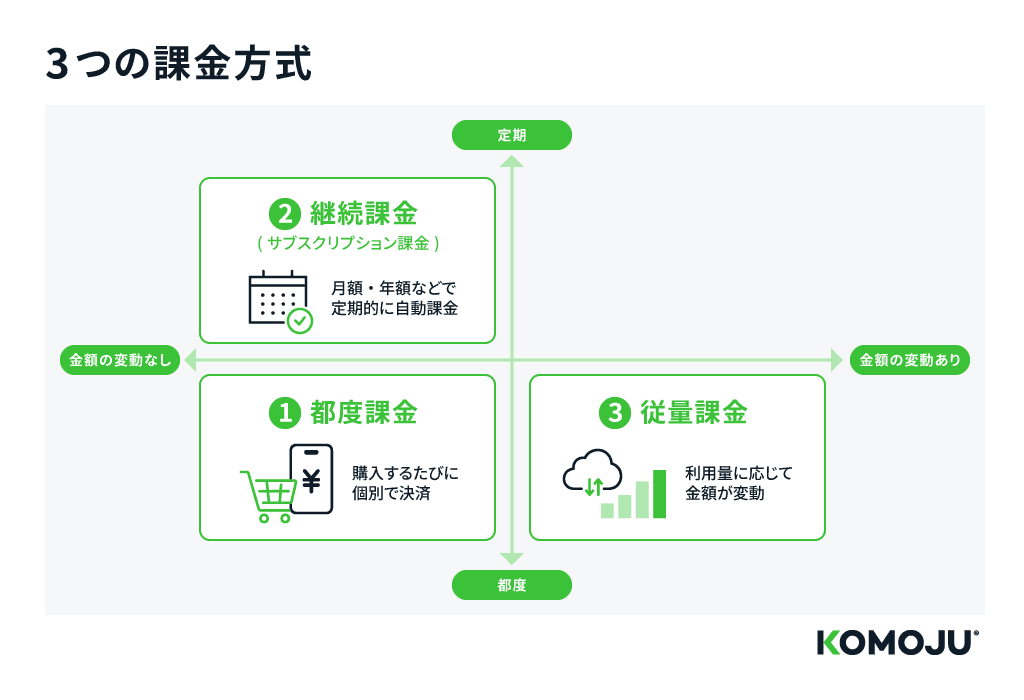
・デジタルコンテンツの主な課金方式は、都度課金、継続課金(サブスクリプション課金)、従量課金
デジタルコンテンツ決済で使われる4つの主な決済手段
電子書籍や動画配信(VOD)、音楽ストリーミング、オンライン講座、アプリ内課金など、インターネットを通じて配信されるサービスは、決済の完了とほぼ同時にコンテンツが提供されます。購入後の返品や回収が難しい点が、物販との大きな違いです。
不正利用が発生しても、コンテンツの提供を差し止められないまま被害が確定しやすいため、チャージバックのリスクは物販以上に高くなる傾向があります。
チャージバックとは、カード会員が不正利用被害に遭ったり、取引に納得できないと異議を申し立てたりした場合に、カード会社が決済を取り消し、事業者に返金を請求する仕組みです。チャージバックが確定すると、事業者は売上を失うことになります。
また、デジタルコンテンツの購入は非対面・オンラインで完結するため、幅広い年齢層・属性のユーザーが購入者になります。さまざまなユーザーに対応できるよう、決済手段を複数そろえておくことが重要です。
ここでは、デジタルコンテンツ決済で使われる主な4つの決済手段を紹介します。
▶︎あわせて読みたい:【EC事業者向け】チャージバックとは? 未然防止のための不正利用対策を解説
1. クレジットカード決済
クレジットカード決済は、インターネット上の決済手段として最も利用されている方法です。カード会社による立替払い(後払い)の仕組みのため、ユーザーはその場で現金を用意する必要がありません。決済完了までのスピードが速く、都度課金・継続課金のどちらにも対応しやすい点も特徴です。
2. コンビニ決済
コンビニ決済は、ユーザーが全国のコンビニエンスストアで代金を支払う方法です。24時間営業の店舗であれば、時間を問わず支払いが可能です。
クレジットカードを持たないユーザーや、クレジットカードの利用に抵抗があるユーザーに向いています。一方で、支払いのために店舗へ足を運ぶ手間が発生するため、継続課金よりも都度課金の決済手段として使われる傾向にあります。
3. キャリア決済
キャリア決済は、携帯電話の通信料金と合算して代金を支払う方法です。通信キャリアのIDや暗証番号の入力だけで決済でき、クレジットカードを持たない未成年層でも利用しやすい点が特徴です。
月々の利用上限額が設定されているため、少額決済との相性が良い決済手段といえます。
4. 電子マネー・QRコード決済
電子マネー・QRコード決済は、交通系ICカードやQRコード決済アプリなどを使った決済方法です。事前にチャージした残高から支払うタイプであれば、クレジットカードを持たない未成年層でも利用でき、少額決済にも対応しやすくなります。近年は、物販に加えて、デジタルコンテンツの購入手段としても利用が広がっています。
デジタルコンテンツ決済における3つの課金方式
デジタルコンテンツの決済では、決済手段に加えて、どのようなタイミング・頻度で課金するかという課金方式も検討する必要があります。都度課金と継続課金の2つだけでなく、コンテンツの提供形態によっては従量課金も選択肢になります。
ここでは、3つの課金方式の特徴と、向いているコンテンツを見ていきましょう。
1. 都度課金
都度課金とは、商品やコンテンツを購入するたびに個別で決済する方式です。電子書籍の単品購入やアプリ内アイテム課金など、単発の購入が中心のコンテンツに向いています。
都度課金は、2回目以降の入力の手間を省くワンタッチ課金(ワンクリック課金)と組み合わせて使われることが多い方式です。ワンタッチ課金とは、1回目の購入時のカード情報を決済事業者が保管し、2回目以降はカード情報を入力せずに決済できる機能です。
2. 継続課金(サブスクリプション課金)
継続課金とは、月額・年額などで定期的に自動課金する方式です。動画配信サービスやオンライン講座の会員制サービスなど、継続利用が前提のコンテンツに向いています。
決済のたびにユーザーが手続きをする必要がなくなるため、解約されない限り、安定した収益を見込めます。
3. 従量課金
従量課金とは、視聴回数やダウンロード数、利用データ量などに応じて課金額が変動する方式です。視聴時間に応じて課金したいコンテンツや、利用量に合わせて柔軟に料金を設計したいコンテンツに向いています。
決済代行会社を選ぶ際のポイント
決済手段や課金方式を実際に導入するには、自社の要件に合った決済代行会社を比較して選ぶ必要があります。決済代行会社とは、クレジットカード決済やコンビニ決済など複数の決済手段を、事業者が個別に契約せずにまとめて導入できるようにするサービスを提供する会社です。
ここでは、比較する際に確認したい4つのポイントを紹介します。
対応する決済手段の数
デジタルコンテンツは幅広い年齢層・属性のユーザーが購入するため、対応する決済手段が多いほど、購入の機会を逃しにくくなります。そのため決済代行会社を選ぶ際は、自社が導入したい決済手段に幅広く対応しているかを確認します。クレジットカード決済やコンビニ決済、キャリア決済など、必要な決済手段がそろっているかが判断の基準です。
継続課金(サブスクリプション課金)機能の有無
決済代行会社を選ぶ際には、継続課金に対応した機能が用意されているかを確認することも大切です。会員制サービスを提供する場合は、特に重要なポイントです。具体的には、次のような機能が挙げられます。
<継続課金に対応した機能の例>
・契約期間中の自動更新
・継続課金の請求管理
・決済に失敗した場合の再試行
審査にかかる期間
デジタルコンテンツ事業は不正利用のリスクが高いとみなされやすく、決済代行会社の審査に時間がかかる場合があります。サービスの開始予定日から逆算して、どの程度の期間で審査が完了するかを事前に確認しておきましょう。
不正利用対策・セキュリティ体制
デジタルコンテンツは提供後の回収が難しいため、チャージバックのリスクに対応できるセキュリティ体制が整っているかを確認します。具体的には、カード情報の非保持化(事業者の機器・ネットワークでカード情報を保存・処理・通過させない仕組み)のほか、なりすましや不正注文を検知する機能が挙げられます。
▶︎あわせて読みたい:クレジットカード情報の非保持化とは?対応方法と対応しないリスク
KOMOJUならデジタルコンテンツ特有のリスクを抑えて決済を導入できる
デジタルコンテンツの決済では、コンテンツが決済と同時に提供され、返品ができないという特性上、通常のEC以上に不正対策や課金方式の柔軟さが求められます。決済手段や課金方式を選んだ上で、審査スピードやセキュリティ体制などの観点から決済代行会社を比較することが欠かせません。
決済代行サービス「KOMOJU」なら、契約期間の縛りや初期費用・月額費用がなく、無料のアカウント登録から最短即日で審査が完了し、60以上の決済手段を1つの契約で導入できます。デジタルコンテンツの決済なら、KOMOJUの利用をご検討ください。
デジタルコンテンツの決済に関するよくある質問
デジタルコンテンツの決済で注意すべきことは?
デジタルコンテンツの決済では、決済と同時にコンテンツが提供され、購入後に取り消しや回収が難しい点に注意が必要です。そのため、物販以上に不正利用対策やチャージバック対応を重視した決済手段・決済代行会社を選ぶ必要があります。
都度課金と継続課金はどちらを選べばいい?
電子書籍やアプリ内アイテムのように単発の購入が中心なら都度課金、動画配信サービスの会員制コンテンツのように継続利用が前提なら継続課金が向いています。両方を組み合わせて提供するサービスも多くあります。
少額の決済が多い場合はどの決済手段が向いている?
少額の決済が多い場合は、携帯電話料金と合算して支払えるキャリア決済や、事前チャージ式の電子マネー・QRコード決済が向いています。いずれも少額決済との相性がよく、クレジットカードを持たない層にも利用しやすい決済手段です。
決済代行サービスを使えば必要な決済手段をまとめて導入できる?
決済代行サービスを利用すれば、複数の決済手段をそれぞれ個別に契約せずに、一括で導入できます。KOMOJUのように60以上の決済手段に対応しているサービスであれば、幅広いユーザー層に対応できます。